DTA&DTL เข้าใจภาษีเงินได้รอการตัดบัญชี
เขียนโดยทีมงาน พรอมพ์ พลัส แอคเคาน์ติ้ง · เกี่ยวกับเรา ·
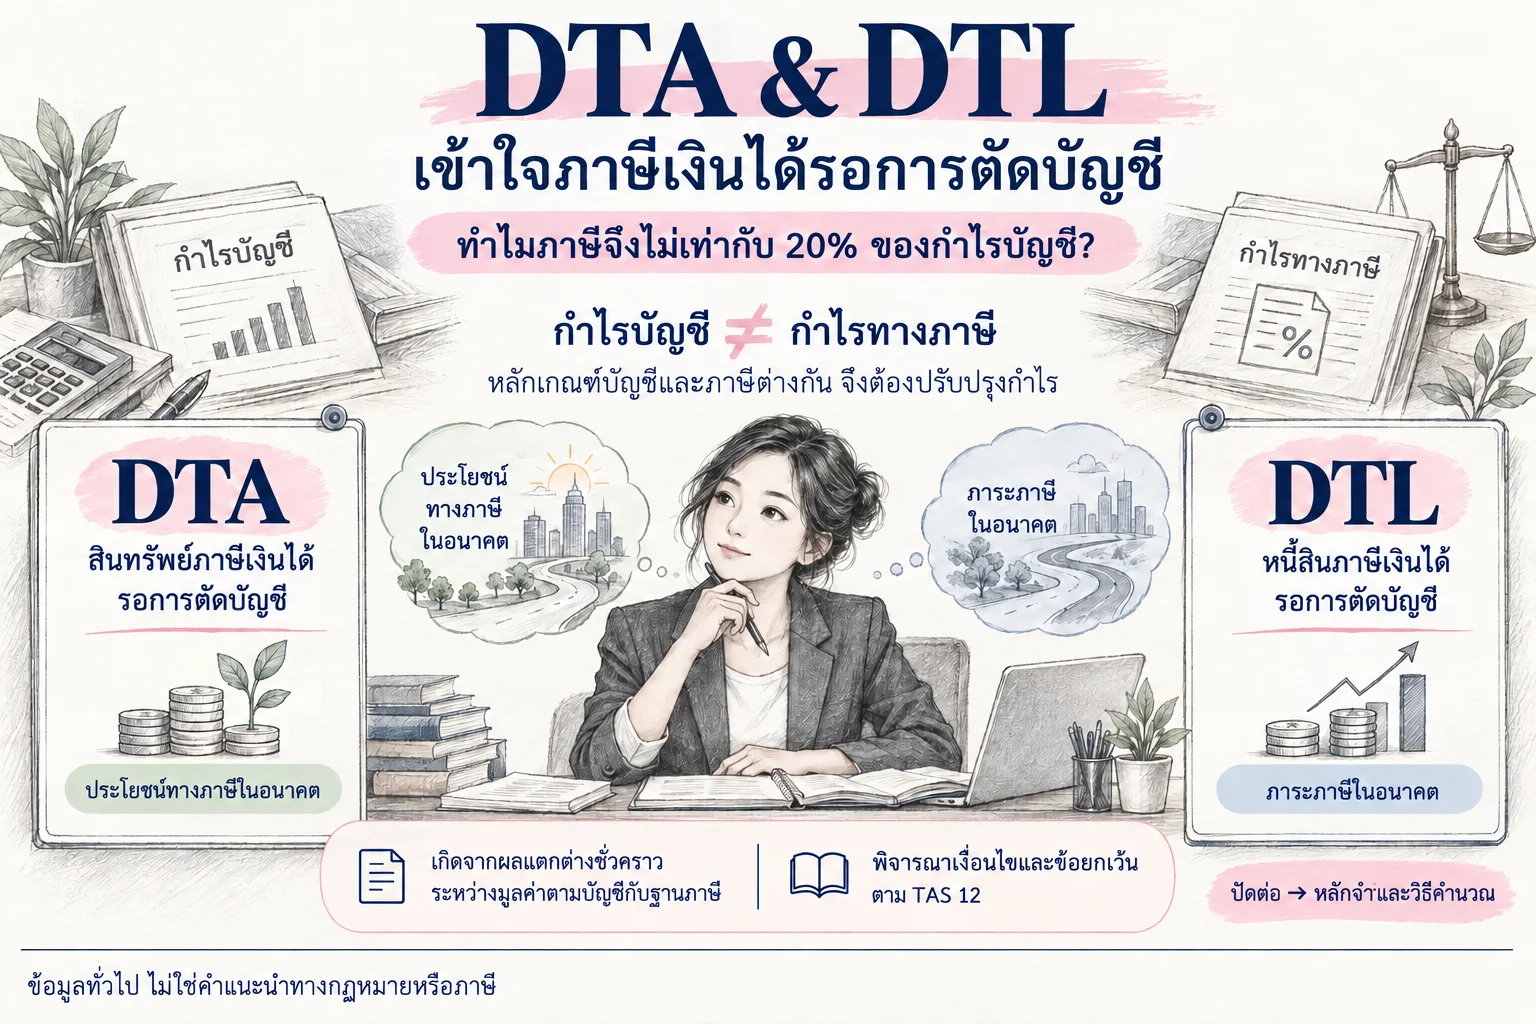
เคยสงสัยไหมว่า ทำไมบริษัทมีกำไรทางบัญชี แต่กลับเสียภาษีไม่เท่ากับ 20% ของกำไรนั้น? หรือทำไมบริษัทต้องบันทึกสินทรัพย์ภาษีเงินได้รอการตัดบัญชี (DTA) และหนี้สินภาษีเงินได้รอการตัดบัญชี (DTL) ทั้งที่ยังไม่ได้จ่ายหรือได้รับเงินภาษีจริง?
วันนี้พวกเราจะพาทุกคนมาทำความเข้าใจ DTA และ DTL ตั้งแต่หลักการจำ วิธีคำนวณ ไปจนถึงตัวอย่างการด้อยค่าของสินทรัพย์ที่มีอายุการใช้งานทางบัญชีและภาษีแตกต่างกัน
DTA และ DTL คืออะไร?
DTA(Defrred tax Asset) และ DTL(Deferred Tax Liability) เกิดจากการที่มาตรฐานบัญชีและกฎหมายภาษีอากรมีหลักเกณฑ์การรับรู้รายได้หรือค่าใช้จ่ายแตกต่างกัน ส่งผลให้มูลค่าตามบัญชี (Carrying Amount) และฐานภาษี (Tax Base) ของสินทรัพย์หรือหนี้สินไม่เท่ากัน
ตามมาตรฐาน TAS 12 เรื่อง ภาษีเงินได้ ความแตกต่างดังกล่าวอาจทำให้เกิดภาษีเงินได้รอการตัดบัญชีได้
1.1) DTA (Deferred Tax Asset) - สินทรัพย์ภาษีเงินได้รอการตัดบัญชี
คือ ประโยชน์ทางภาษีที่กิจการคาดว่าจะได้รับในอนาคต เช่น ค่าใช้จ่ายที่บันทึกทางบัญชีในปีปัจจุบัน แต่กฎหมายภาษียังไม่อนุญาตให้หักเป็นรายจ่ายในปีนั้น และสามารถนำไปหักภาษีได้ในอนาคต (ลดภาษีในอนาคต)
*อย่างไรก็ตาม การรับรู้ DTA ต้องพิจารณาว่ามีความเป็นไปได้ค่อนข้างแน่ว่ากิจการจะมีกำไรทางภาษีเพียงพอสำหรับใช้ประโยชน์จากผลต่างดังกล่าว
1.2) DTL (Deferred Tax Liability) - หนี้สินภาษีเงินได้รอการตัดบัญชี
คือ ภาษีเงินได้ที่กิจการคาดว่าจะต้องจ่ายเพิ่มในอนาคต เนื่องจากผลแตกต่างชั่วคราวระหว่างบัญชีและภาษี เช่น ค่าเสื่อมราคาทางภาษีสูงกว่าค่าเสื่อมราคาทางบัญชีในช่วงแรก (จ่ายภาษีเพิ่มในอนาคต)
สรุปสั้นๆจำง่าย:
ให้เริ่มจากคำถามว่าเมื่อผลต่างระหว่างทางบัญชีและทางภาษีนี้กลับรายการในอนาคต บริษัทจะเสียภาษีน้อยลงหรือมากขึ้น?
เสียภาษีน้อยลง => DTA (Asset)
เสียภาษีมากขึ้น => DTL (Liability)
หรือสำหรับสินทรัพย์ จะเทียบมูลค่าตามบัญชี (Carrying Amount) กับ ฐานภาษี (Tax Base) ได้ดังนี้
Carrying Amount < Tax Base → DTA
Carrying Amount > Tax Base → DTL
สำหรับหนี้สิน หลักการจะกลับกัน
*ทั้งนี้ ต้องเป็นผลแตกต่างชั่วคราวที่เข้าเกณฑ์การรับรู้ตาม TAS 12 และไม่อยู่ภายใต้ข้อยกเว้นที่มาตรฐานกำหนด
ตัวอย่างการบันทึก DTA
บริษัท A มีลูกหนี้การค้า 1,000,000 บาท และประเมินผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้น (ECL) จำนวน 100,000 บาท
ทางบัญชี บริษัทรับรู้ค่าใช้จ่าย ECL จำนวน 100,000 บาท แต่ทางภาษียังไม่สามารถหักเป็นรายจ่ายได้ในปีปัจจุบัน เนื่องจากยังไม่เข้าเงื่อนไขการจำหน่ายหนี้สูญตามกฎหมายภาษี
สมมติว่าจำนวนดังกล่าวจะสามารถหักภาษีได้ในอนาคต และบริษัทมีกำไรทางภาษีเพียงพอ
- มูลค่าลูกหนี้สุทธิทางบัญชี 900,000 บาท
- ฐานภาษีของลูกหนี้ 1,000,000 บาท
ผลแตกต่างชั่วคราวที่หักภาษีได้ 100,000 บาท
ดังนั้น DTA ที่ต้องรับรู้ในทางบัญชีเท่ากับ 100,000 x 20% = 20,000 บาท
การบันทึกบัญชี
Dr. DTA 20,000 บาท
Cr. Deferred Tax income 20,000 บาท
สรุป: บริษัทรับรู้สินทรัพย์ภาษีเงินได้รอการตัดบัญชี 20,000 บาท เพราะคาดว่าจะได้รับประโยชน์ทางภาษีในอนาคต
ตัวอย่างการบันทึก DTL
บริษัท B ซื้อเครื่องจักรราคา 1,000,000 บาท กำหนดให้
ทางบัญชี: อายุการใช้งาน 10 ปี ค่าเสื่อมราคา 100,000 บาทต่อปี
ทางภาษี: สมมติสามารถหักค่าเสื่อมราคา 200,000 บาทต่อปี ภายใต้หลักเกณฑ์ที่กฎหมายอนุญาต
* ไม่มีมูลค่าคงเหลือ และใช้งานเต็มปี
ณ สิ้นปีที่ 1
- มูลค่าสินทรัพย์ทางบัญชี (Carrying Amount) 900,000 บาท
- ฐานภาษีของสินทรัพย์ (Tax Base) 800,000 บาท
ผลแตกต่างชั่วคราวที่หักภาษีได้ 100,000 บาท
ดังนั้น DTL ที่ต้องรับรู้ในทางบัญชีเท่ากับ 100,000 x 20% = 20,000 บาท
การบันทึกบัญชี
Dr. Income Tax Expense 20,000 บาท
Cr. Deferred Tax liability 20,000 บาท
สรุป: บริษัทได้รับสิทธิหักค่าเสื่อมราคาทางภาษีมากกว่าในปีแรก ทำให้จ่ายภาษีปัจจุบันน้อยลง แต่จะมีภาษีเพิ่มขึ้นในอนาคตเมื่อผลแตกต่างกลับรายการ
กรณีศึกษา: ตั้งด้อยค่าสินทรัพย์ แต่ค่าเสื่อมราคาทางบัญชีและภาษีแตกต่างกัน
กรณีนี้พบได้บ่อยในธุรกิจโรงแรม อสังหาริมทรัพย์ และกิจการที่มีสินทรัพย์ถาวรมูลค่าสูง
บริษัท C มีอาคารโรงแรมราคา 100,000,000 บาท โดยมีข้อมูลดังนี้
ทางบัญชี:
ราคาทุนอาคาร = 100 ล้านบาท
อายุการใช้งาน = 20 ปี
ค่าเสื่อมราคาต่อปี = 5 ล้านบาท
ทางภาษี :
ราคาทุนอาคาร = 100 ล้านบาท
อายุการใช้งาน = 25 ปี
ค่าเสื่อมราคาต่อปี = 4 ล้านบาท
สมมติว่ากิจการถือครองและใช้อาคารมาแล้ว 5 ปี และอัตราค่าเสื่อมราคาทางภาษี 4% สามารถใช้ได้ตามหลักเกณฑ์ที่เกี่ยวข้อง
ณ สิ้นปีที่ 5 บริษัทประเมินมูลค่าที่คาดว่าจะได้รับคืน (Recoverable Amount) ของอาคารเท่ากับ 50 ล้านบาท จึงต้องบันทึกผลขาดทุนจากการด้อยค่าตาม TAS 36
ขั้นตอนที่ 1 คำนวณมูลค่าสินทรัพย์ก่อนการด้อยค่า
ทางบัญชี:
ค่าเสื่อมราคาสะสม = 5 ล้านบาท x 5 ปี = 25 ล้านบาท
มูลค่าตามบัญชีก่อนด้อยค่า = 100 − 25 = 75 ล้านบาท
ทางภาษี :
ค่าเสื่อมราคาสะสม = 4 ล้านบาท x 5 ปี = 20 ล้านบาท
มูลค่าตามบัญชีก่อนด้อยค่า = 100 − 20 = 80 ล้านบาท
ดังนั้น ก่อนการด้อยค่า บริษัทมีผลแตกต่างชั่วคราวที่หักภาษีได้ 5 ล้านบาท และ DTA เท่ากับ 1 ล้านบาท (สมมติว่าเข้าเกณฑ์รับรู้)
ขั้นตอนที่ 2 บันทึกบัญชีผลขาดทุนจากการด้อยค่า
Dr. ขาดทุนจากการด้อยค่าสินทรัพย์ 25 ล้านบาท
Cr. ค่าเผื่อจากการด้อยค่าสินทรัพย์ 25 ล้านบาท
สมมติว่าการด้อยค่าดังกล่าวยังไม่สามารถหักเป็นรายจ่ายทางภาษีได้ในปีปัจจุบัน และไม่มีการปรับฐานภาษีของอาคาร
ขั้นตอนที่ 3 คำนวณ DTA หลังตั้งด้อยค่า
มูลค่าทางบัญชี:
- ก่อนด้อยค่า เท่ากับ 75 ล้านบาท
- หลังด้อยค่า เท่ากับ 50 ล้านบาท
มูค่าทางภาษี:
- ก่อนด้อยค่า เท่ากับ 80 ล้านบาท
- หลังด้อยค่า เท่ากับ 80 ล้านบาท
ดังนั้น DTA หลังตั้งด้อยค่า = (80 − 50) × 20% = 6 ล้านบาท
บริษัทมี DTA เดิมอยู่แล้ว 1 ล้านบาท จึงต้องบันทึก DTA เพิ่มเติม 5 ล้านบาท
Dr. DTA 5 ล้านบาท
Cr. Income Tax Expense 5 ล้านบาท
ข้อควรระวัง: DTA จำนวน 6 ล้านบาทเป็นจำนวนที่คำนวณได้จากผลแตกต่างชั่วคราว ไม่ได้หมายความว่าจะสามารถรับรู้ได้ทั้งหมดโดยอัตโนมัติ บริษัทต้องประเมินความสามารถในการใช้ประโยชน์ทางภาษีในอนาคตด้วย
ขั้นตอนที่ 4 ปีถัดไป ค่าเสื่อมราคาจะคำนวณอย่างไร?
สมมติว่าอาคารยังใช้งานต่อไป ไม่มีการเปลี่ยนแปลงอายุการใช้งานที่เหลือ ไม่มีมูลค่าคงเหลือ และไม่มีการด้อยค่าหรือกลับรายการเพิ่มเติม
ทางบัญชี:
มูลค่าสินทรัพย์หลังหักด้อยค่า = 50 ล้านบาท
อายุการใช้งานคงเหลือ = 15 ปี
ค่าเสื่อมราคาต่อปี = 50 ÷ 15 = 3.333 ล้านบาท
ทางภาษี:
ยังคงหักค่าเสื่อมราคาตามฐานภาษีเดิม = 4 ล้านบาทต่อปี
ณ สิ้นปีที่ 6
มูลค่าตามบัญชี เท่ากับ 46.667 ล้านบาท
ฐานภาษี เท่ากับ 76 ล้านบาท
ผลแตกต่างชั่วคราวที่หักภาษีได้ เท่ากับ 29.333 ล้านบาท
ดังนั้น DTA ปลายปีที่ 6 เท่ากับ 29.333 x 20% เท่ากับ 5.867 ล้านบาท
เมื่อเทียบกับ DTA สิ้นปีที่ 5 จำนวน 6 ล้านบาท DTA จะลดลงประมาณ 0.133 ล้านบาท
การบันทึกบัญชี
Dr. Income Tax Expense 0.133 ล้านบาท
Cr. DTA 0.133 ล้านบาท
ทำไม DTA ถึงลดลง?
เพราะหลังตั้งด้อยค่า ค่าเสื่อมราคาทางบัญชีเหลือเพียง 3.333 ล้านบาทต่อปี ขณะที่ทางภาษียังคงหักได้ 4 ล้านบาทต่อปี ทำให้ผลแตกต่างชั่วคราวระหว่างบัญชีและภาษีค่อย ๆ ลดลง
ทั้งนี้ ตัวอย่างสมมติว่ากิจการยังเข้าเกณฑ์รับรู้ DTA ได้เต็มจำนวนในทุกงวด
ข้อควรระวังในการคำนวณ DTA และ DTL
1. ผลแตกต่างทางบัญชีและภาษีไม่ได้ทำให้เกิด DTA หรือ DTL เสมอไป
ต้องแยกให้ออกระหว่างผลแตกต่างชั่วคราว (Temporary Differences) และผลแตกต่างถาวร (Permanent Differences) เช่น ค่าปรับทางภาษีที่หักเป็นรายจ่ายไม่ได้ถาวร จะไม่ก่อให้เกิด DTA
2. การตั้งด้อยค่าไม่ได้หมายความว่าจะรับรู้ DTA ได้ทันที
ต้องพิจารณาว่าผลขาดทุนจากการด้อยค่าจะสามารถนำไปหักภาษีได้ในอนาคตหรือไม่ และมีหลักฐานสนับสนุนกำไรทางภาษีในอนาคตเพียงพอหรือไม่
3. ต้องคำนวณจาก Carrying Amount และ Tax Base
ไม่ควรพิจารณาเฉพาะค่าใช้จ่ายด้อยค่าปีปัจจุบัน เพราะอาจมีผลแตกต่างสะสมจากค่าเสื่อมราคาเดิมอยู่แล้ว
4. ต้องทบทวน DTA ทุกวันสิ้นรอบระยะเวลารายงาน
หากคาดว่าจะไม่มีกำไรทางภาษีเพียงพอสำหรับใช้ประโยชน์ อาจต้องลดมูลค่า DTA ที่เคยรับรู้ไว้
5. ต้องพิจารณาการกลับรายการในอนาคต
โดยเฉพาะสินทรัพย์ที่มีแผนจำหน่ายหรือรื้อถอนก่อนสิ้นสุดอายุการใช้งาน ซึ่งอาจส่งผลต่อมูลค่าตามบัญชี ฐานภาษี และช่วงเวลาที่ผลแตกต่างจะกลับรายการ
สรุป:
DTA และ DTL ไม่ใช่เรื่องของการจ่ายภาษีมากหรือน้อยในปีปัจจุบันเพียงอย่างเดียว แต่เป็นการสะท้อน ผลกระทบทางภาษีที่จะเกิดขึ้นในอนาคตจากผลแตกต่างชั่วคราวระหว่างบัญชีและภาษี
หลักการจำ!
DTA = ประโยชน์ทางภาษีในอนาคต
DTL = ภาระภาษีในอนาคต
คำนวณจากผลแตกต่างชั่วคราวระหว่าง Carrying Amount และ Tax Base
การรับรู้ต้องเป็นไปตามเงื่อนไขของ TAS 12
สำหรับธุรกิจที่มีสินทรัพย์ถาวรจำนวนมาก การจัดทำตารางกระทบยอดมูลค่าทางบัญชีและฐานภาษีเป็นประจำ จะช่วยให้การคำนวณ Deferred Tax ถูกต้องและตรวจสอบได้ง่ายขึ้น
บทความนี้เป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำเฉพาะราย โปรดปรึกษาเราก่อนตัดสินใจ