เงินที่บริษัทจ่ายให้พนักงาน อะไรต้องนำไปยื่นภาษีบุคคลธรรมดา?
เขียนโดยทีมงาน พรอมพ์ พลัส แอคเคาน์ติ้ง · เกี่ยวกับเรา ·
เงินที่บริษัทจ่ายให้พนักงาน ไม่ว่าจะเป็นเงินเดือน โบนัส เงินชดเชย ค่าอาหาร หรือค่าเบี้ยเลี้ยง ต้องนำไปรวมคำนวณภาษีทุกกรณีหรือไม่? มาทำความเข้าใจหลักเกณฑ์การยกเว้นภาษี พร้อมตัวอย่างเงินได้และสวัสดิการที่พนักงานได้รับ เพื่อให้บริษัทและพนักงานยื่นภาษีเงินได้บุคคลธรรมดาได้อย่างถูกต้อง
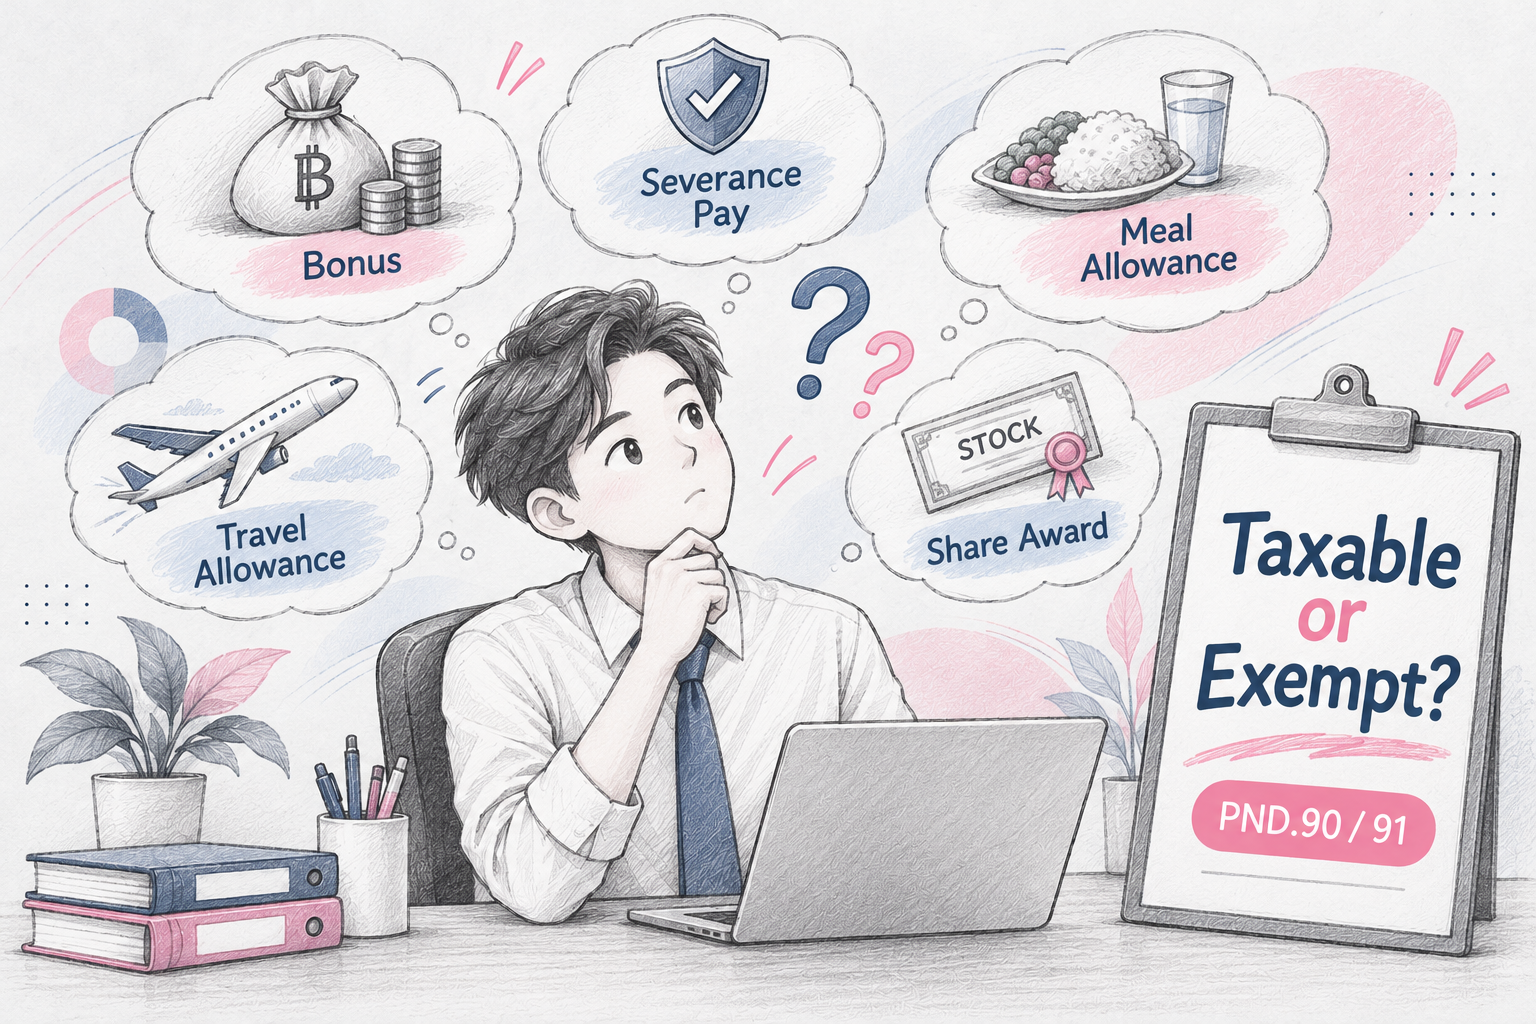
เจาะประเด็นเงินชดเชย โบนัส หุ้น ค่าอาหาร เบี้ยเลี้ยง และค่าเดินทาง ที่พนักงานได้รับ ต้องเสียภาษีหรือไม่?
เมื่อถึงฤดูกาลยื่นภาษีเงินได้บุคคลธรรมดา อีกหนึ่งประเด็นที่พนักงาน ฝ่ายบัญชี และฝ่าย HR มักมีข้อสงสัย คือ เงินหรือผลประโยชน์ต่าง ๆ ที่บริษัทจ่ายให้พนักงานระหว่างปี ต้องนำไปรวมเป็นเงินได้เพื่อยื่นแบบ ภ.ง.ด.90/91 ทั้งหมดหรือไม่?
หลายบริษัทอาจจ่ายเงินให้พนักงานมากกว่าเงินเดือนปกติ เช่น โบนัส เงินชดเชยจากการเลิกจ้าง ค่าอาหารรายวัน ค่าเบี้ยเลี้ยงเดินทาง หรือแม้แต่การให้หุ้นของบริษัทแทนเงินสด ซึ่งเงินเหล่านี้มีหลักเกณฑ์ทางภาษีแตกต่างกัน
หลักสำคัญคือ ไม่ใช่เงินทุกบาทที่บริษัทจ่ายให้พนักงานจะต้องนำไปรวมคำนวณภาษีทั้งหมด แต่ต้องพิจารณาว่าเงินหรือประโยชน์ที่ได้รับนั้นเป็นค่าตอบแทนจากการทำงาน หรือเป็นเพียงค่าใช้จ่ายที่บริษัทจ่ายแทนเพื่อการปฏิบัติงานของบริษัท
บทความนี้จะพาไปทำความเข้าใจเงินได้แต่ละประเภท พร้อมตัวอย่างที่พบได้จริงในการทำงาน
1. หลักการพิจารณาเงินได้ของพนักงาน
ตามประมวลรัษฎากร มาตรา 40(1) กำหนดให้เงินได้เนื่องจากการจ้างแรงงานถือเป็นเงินได้พึงประเมิน เช่น
- เงินเดือนและค่าจ้าง
- โบนัสและเบี้ยเลี้ยง
- เงินบำเหน็จและบำนาญ
- เงินค่าเช่าบ้านที่นายจ้างจ่ายให้
- เงินหรือประโยชน์อื่น ๆ ที่พนักงานได้รับเนื่องจากการจ้างงาน
ดังนั้น ไม่ว่าจะได้รับเป็นเงินสด ทรัพย์สิน หรือสิทธิประโยชน์ที่สามารถคำนวณเป็นมูลค่าเงินได้ ก็อาจถือเป็นเงินได้พึงประเมินได้เช่นกัน
อย่างไรก็ตาม เงินบางประเภทได้รับยกเว้นภาษีตามเงื่อนไขที่กฎหมายกำหนด จึงไม่จำเป็นต้องนำมารวมคำนวณภาษีทั้งหมด
2. เงินชดเชยกรณีบริษัทเลิกจ้าง ต้องนำไปยื่นภาษีหรือไม่?
กรณีบริษัทเลิกจ้างพนักงานและจ่ายเงินชดเชยตามกฎหมายแรงงาน โดยทั่วไปเงินชดเชยดังกล่าวถือเป็นเงินได้เนื่องจากการจ้างแรงงาน แต่กฎหมายกำหนดให้ได้รับยกเว้นภาษีบางส่วน
หลักเกณฑ์การยกเว้นภาษี
ตามกฎกระทรวง ฉบับที่ 394 (พ.ศ. 2567) เงินชดเชยตามกฎหมายแรงงานที่ได้รับเนื่องจากการถูกเลิกจ้าง (ไม่รวมกรณีเกษียณอายุหรือสิ้นสุดสัญญาจ้าง) ได้รับยกเว้นภาษีเฉพาะส่วนที่ไม่เกินจำนวนที่ต่ำกว่าระหว่าง
ค่าจ้างของการทำงาน 400 วันสุดท้าย
จำนวนเงิน 600,000 บาท
ส่วนที่เกินจากจำนวนที่ได้รับยกเว้น ต้องนำมาพิจารณาคำนวณภาษีตามหลักเกณฑ์ที่เกี่ยวข้อง
ตัวอย่าง
พนักงานได้รับเงินเดือนเดือนละ 30,000 บาท และถูกบริษัทเลิกจ้าง โดยได้รับเงินชดเชยตามกฎหมายแรงงาน 500,000 บาท
ค่าจ้าง 400 วันสุดท้าย = 400,000 บาท
เพดานการยกเว้นตามกฎหมาย = 600,000 บาท
เงินชดเชยที่ได้รับ = 500,000 บาท
ดังนั้น ได้รับยกเว้นภาษี 400,000 บาท และส่วนที่เหลือ 100,000 บาท ต้องนำมาพิจารณาคำนวณภาษี
ข้อควรระวัง: เงินที่บริษัทจ่ายให้เนื่องจากการออกจากงานไม่ได้รับยกเว้นทั้งหมดโดยอัตโนมัติ ต้องพิจารณาว่าเป็นเงินชดเชยตามกฎหมายแรงงานจริงหรือเป็นเงินช่วยเหลือพิเศษ เงินชดเชยตามข้อตกลง หรือเงินได้ประเภทอื่น
นอกจากนี้ เงินได้ที่นายจ้างจ่ายให้ครั้งเดียวเพราะเหตุออกจากงาน อาจมีสิทธิเลือกคำนวณภาษีแยกต่างหากตามมาตรา 48(5) หากเข้าเงื่อนไขที่กฎหมายกำหนด
3. โบนัสที่บริษัทจ่ายให้พนักงาน ต้องนำไปยื่นภาษีหรือไม่?
โบนัสเป็นเงินได้เนื่องจากการจ้างแรงงานตามมาตรา 40(1) ไม่ว่าจะเป็นโบนัสประจำปี โบนัสตามผลประกอบการ หรือโบนัสพิเศษที่บริษัทจ่ายให้พนักงาน
ดังนั้น หากพนักงานได้รับโบนัสเป็นเงินสด ต้องนำยอดโบนัสที่ได้รับจริงมารวมกับเงินเดือนและเงินได้อื่น ๆ เพื่อคำนวณภาษีเงินได้บุคคลธรรมดา
แล้วถ้าบริษัทให้โบนัสเป็นหุ้น โดยกำหนดมูลค่าหุ้นตามราคา Par ต้องใช้ราคา Par หรือราคาตลาด?
กรณีนี้ต้องแยกให้ชัดเจนว่า บริษัทจ่ายโบนัสเป็นเงินสด หรือให้หุ้นแก่พนักงานจริง ๆ
- กรณีที่ 1 บริษัทจ่ายโบนัสเป็นเงินสด โดยคำนวณจากจำนวนหุ้นคูณราคา Par
หากบริษัทไม่ได้โอนหุ้นให้พนักงานจริง แต่จ่ายเป็นเงินสดโดยใช้ราคา Par เป็นฐานในการคำนวณโบนัส ให้ถือเงินสดที่พนักงานได้รับจริงเป็นเงินได้จากการจ้างแรงงาน
ตัวอย่างเช่น บริษัทกำหนดโบนัสเทียบเท่าหุ้น 1,000 หุ้น ราคาพาร์หุ้นละ 10 บาท และจ่ายเงินสดให้พนักงาน 10,000 บาท
พนักงานต้องนำเงินโบนัส 10,000 บาทมารวมเป็นเงินได้ ไม่ต้องนำราคาตลาดของหุ้นมาคำนวณใหม่
- กรณีที่ 2 บริษัทให้หุ้นแก่พนักงานจริง โดยให้ฟรีหรือขายในราคาต่ำกว่าราคาตลาด
กรณีนี้ถือว่าพนักงานได้รับประโยชน์จากการจ้างงาน ต้องนำมูลค่าประโยชน์ที่ได้รับมารวมเป็นเงินได้ในปีที่ได้รับกรรมสิทธิ์ในหุ้น
ตามคำวินิจฉัยคณะกรรมการวินิจฉัยภาษีอากรที่ 28/2538 กำหนดหลักเกณฑ์การตีมูลค่าหุ้นไว้ เช่น
- หุ้นที่ซื้อขายในตลาดหลักทรัพย์และไม่มีราคาเสนอขายต่อประชาชนทั่วไป ให้ใช้ราคาเฉลี่ยในตลาดหลักทรัพย์ในเดือนที่ได้รับกรรมสิทธิ์
- หุ้นที่ไม่ได้ซื้อขายในตลาดหลักทรัพย์และไม่มีราคาเสนอขายต่อประชาชนทั่วไป ให้ใช้มูลค่าทางบัญชีในรอบระยะเวลาบัญชีก่อนรอบระยะเวลาบัญชีที่ได้รับกรรมสิทธิ์
ดังนั้น การใช้ราคา Par เพียงอย่างเดียวจึงไม่ใช่หลักเกณฑ์ที่สามารถนำมาใช้ได้ทุกกรณี ต้องพิจารณาประเภทหุ้นและวิธีการให้หุ้นตามข้อเท็จจริงด้วย
4. ค่าอาหารรายวัน วันละ 100 บาท เฉพาะวันที่มาทำงาน ต้องเสียภาษีหรือไม่?
กรณีบริษัทกำหนดจ่ายค่าอาหารให้พนักงานวันละ 100 บาท โดยจ่ายเฉพาะวันที่พนักงานมาปฏิบัติงาน และหากวันใดไม่มาทำงานก็ไม่ได้รับเงิน
แม้บริษัทจะกำหนดให้เงินดังกล่าวเป็นสวัสดิการค่าอาหาร แต่ในทางภาษีถือเป็นประโยชน์ที่พนักงานได้รับโดยตรงจากการจ้างแรงงาน
กรมสรรพากรเคยมีแนววินิจฉัยตามหนังสือเลขที่ กค 0702/3552 ลงวันที่ 8 พฤษภาคม 2555 กรณีสหกรณ์จ่ายสวัสดิการค่าอาหารให้พนักงานเป็นประจำเฉพาะวันที่มาปฏิบัติงาน โดยวินิจฉัยว่าเป็นประโยชน์เพิ่มจากการจ้างแรงงาน ต้องนำมารวมเป็นเงินได้ตามมาตรา 40(1)
ตัวอย่าง
พนักงานมาทำงาน 22 วันในเดือนหนึ่ง ได้รับค่าอาหารวันละ 100 บาท
ค่าอาหารที่ได้รับ = 22 × 100 = 2,200 บาท
พนักงานต้องนำเงิน 2,200 บาทไปรวมกับเงินเดือนและเงินได้อื่น ๆ เพื่อคำนวณภาษี
ข้อสำคัญคือ การจ่ายเฉพาะวันที่มาทำงาน ไม่ได้ทำให้เงินดังกล่าวได้รับยกเว้นภาษีโดยอัตโนมัติ
5. ค่าเบี้ยเลี้ยงกรณีเดินทางไปทำงานต่างจังหวัดหรือต่างประเทศ ต้องเสียภาษีหรือไม่?
กรณีพนักงานได้รับมอบหมายจากบริษัทให้เดินทางไปปฏิบัติงานนอกสถานที่ ไม่ว่าจะเป็นการเดินทางภายในประเทศหรือต่างประเทศ บริษัทอาจกำหนดจ่ายค่าเบี้ยเลี้ยงให้พนักงานเป็นรายวัน เช่น วันละ 300 บาท หรือ 500 บาท เพื่อเป็นค่าอาหารและค่าใช้จ่ายที่จำเป็นระหว่างเดินทาง
คำถามคือ เงินเบี้ยเลี้ยงที่บริษัทจ่ายให้พนักงานดังกล่าว ต้องนำไปรวมเป็นเงินได้เพื่อเสียภาษีบุคคลธรรมดาหรือไม่?
คำตอบคือ ไม่จำเป็นต้องนำมารวมเป็นเงินได้เสมอไป
ตามประมวลรัษฎากร มาตรา 42(1) เงินค่าเบี้ยเลี้ยงหรือค่าพาหนะที่ลูกจ้างได้รับจากนายจ้าง สามารถได้รับยกเว้นภาษีเงินได้บุคคลธรรมดา หากเป็นการจ่ายไปโดยสุจริตตามความจำเป็นเฉพาะในการปฏิบัติหน้าที่ และได้จ่ายไปทั้งหมดในการนั้น
ตัวอย่าง: บริษัทกำหนดเบี้ยเลี้ยงวันละ 500 บาท
บริษัทส่งพนักงานไปปฏิบัติงานต่างจังหวัดเป็นเวลา 3 วัน โดยกำหนดจ่ายเบี้ยเลี้ยงวันละ 500 บาท
พนักงานได้รับเบี้ยเลี้ยงรวม 1,500 บาท
หากเป็นการเดินทางไปปฏิบัติงานจริง และการจ่ายเบี้ยเลี้ยงเป็นไปตามหลักเกณฑ์ที่กฎหมายกำหนด เงินจำนวน 1,500 บาทดังกล่าวสามารถได้รับยกเว้นภาษี ไม่ต้องนำไปรวมกับเงินเดือนเพื่อคำนวณภาษีเงินได้บุคคลธรรมดา
แล้วถ้าบริษัทจ่ายแบบเหมาจ่าย โดยไม่ต้องใช้ใบเสร็จทุกครั้งล่ะ?
กรณีบริษัทกำหนดจ่ายเบี้ยเลี้ยงเป็นอัตราเหมาจ่ายรายวัน เช่น วันละ 500 บาท โดยไม่กำหนดให้พนักงานนำใบเสร็จค่าอาหารหรือค่าใช้จ่ายย่อยมาเบิกทุกครั้ง ก็ไม่ได้หมายความว่าจะต้องเสียภาษีโดยอัตโนมัติ
ตามคำสั่งกรมสรรพากรที่ ป.59/2538 หากบริษัทจ่ายเบี้ยเลี้ยงในอัตราไม่เกินอัตราสูงสุดที่ทางราชการกำหนดสำหรับการเดินทางไปราชการในประเทศหรือต่างประเทศ แล้วแต่กรณี ให้ถือว่าเป็นการจ่ายโดยสุจริตตามความจำเป็นและจ่ายไปทั้งหมด โดยไม่ต้องมีหลักฐานการจ่ายเงินมาพิสูจน์
อย่างไรก็ตาม หากบริษัทจ่ายเกินอัตราดังกล่าว จะต้องมีหลักฐานพิสูจน์ว่าพนักงานได้จ่ายเงินไปโดยสุจริต ตามความจำเป็นเฉพาะในการปฏิบัติงาน และได้จ่ายไปทั้งหมดในการนั้น หากไม่มีหลักฐาน จะได้รับยกเว้นเฉพาะส่วนที่ไม่เกินอัตราที่ทางราชการกำหนด
ดังนั้น เบี้ยเลี้ยงวันละ 500 บาทจึงไม่ได้รับยกเว้นภาษีเต็มจำนวนโดยอัตโนมัติ ต้องตรวจสอบอัตราที่ใช้กับการเดินทางประเภทนั้น และหลักฐานประกอบด้วย
เอกสารที่บริษัทควรจัดเตรียม
เพื่อรองรับการยกเว้นภาษี บริษัทควรมีเอกสารประกอบ เช่น
- หนังสือหรือคำสั่งอนุมัติให้พนักงานเดินทางไปปฏิบัติงาน
- รายละเอียดสถานที่และวัตถุประสงค์ในการเดินทาง
- วันที่เดินทางและระยะเวลาที่ปฏิบัติงาน
- หลักฐานการจ่ายเบี้ยเลี้ยงให้พนักงาน
- หลักฐานค่าใช้จ่ายจริง ในกรณีที่ต้องใช้พิสูจน์ค่าใช้จ่ายตามหลักเกณฑ์
ข้อควรระวัง: การเรียกเงินที่จ่ายให้พนักงานว่า “ค่าเบี้ยเลี้ยง” ไม่ได้ทำให้ได้รับยกเว้นภาษีโดยอัตโนมัติ หากเป็นเงินที่บริษัทจ่ายให้เป็นประจำโดยไม่เกี่ยวข้องกับการเดินทางไปปฏิบัติงานจริง หรือเป็นเงินตอบแทนเพิ่มเติมจากการทำงาน ยังคงต้องนำมารวมเป็นเงินได้ตามมาตรา 40(1)
6. กรณีบริษัทจองตั๋วเครื่องบินและออกค่าเดินทางให้พนักงานทั้งหมด ต้องนำไปเป็นเงินได้หรือไม่?
กรณีนี้เป็นอีกประเด็นที่ฝ่ายบัญชีมักมีข้อสงสัย โดยเฉพาะเมื่อบริษัทเป็นผู้จ่ายค่าตั๋วเครื่องบิน ค่าที่พัก ค่าเดินทาง และค่าใช้จ่ายอื่น ๆ ให้พนักงานโดยตรง
หากเป็นการเดินทางเพื่อปฏิบัติงานของบริษัทจริง และบริษัทเป็นผู้จองและชำระค่าใช้จ่ายที่จำเป็น เช่น
- ค่าตั๋วเครื่องบิน
- ค่าที่พักโรงแรม
- ค่ารถรับส่ง
- ค่าเดินทางภายในประเทศหรือต่างประเทศ
- ค่าใช้จ่ายอื่นที่เกี่ยวข้องกับการปฏิบัติงาน
โดยพนักงานไม่ได้รับเงินสดหรือประโยชน์ส่วนตัวจากค่าใช้จ่ายดังกล่าว และบริษัทมีเอกสารยืนยันว่าเป็นการเดินทางเพื่อธุรกิจ
โดยหลักไม่ถือเป็นเงินได้ส่วนตัวของพนักงานที่ต้องนำไปรวมคำนวณภาษี
ตัวอย่าง
บริษัทส่งพนักงานไปประชุมกับลูกค้าที่ประเทศญี่ปุ่น บริษัทเป็นผู้จองตั๋วเครื่องบินและโรงแรม รวมถึงจ่ายค่ารถรับส่งทั้งหมด
ค่าใช้จ่ายดังกล่าวเป็นค่าใช้จ่ายในการดำเนินงานของบริษัท ไม่ใช่เงินได้ที่พนักงานได้รับเป็นการส่วนตัว จึงไม่ต้องนำมารวมเป็นเงินได้ของพนักงาน
อย่างไรก็ตาม หากมีค่าใช้จ่ายส่วนตัวรวมอยู่ด้วย เช่น บริษัทออกค่าตั๋วเครื่องบินให้บุคคลในครอบครัวของพนักงาน หรือขยายวันเดินทางเพื่อท่องเที่ยวส่วนตัวโดยบริษัทเป็นผู้รับผิดชอบค่าใช้จ่ายส่วนตัวดังกล่าว อาจถือเป็นประโยชน์ที่พนักงานได้รับและต้องพิจารณานำมารวมเป็นเงินได้ตามข้อเท็จจริง
7. สรุปเงินที่บริษัทจ่ายให้พนักงาน รายการใดต้องนำไปรวมคำนวณภาษี?
ประเภทเงินหรือประโยชน์การนำไปรวมเป็นเงินได้
- เงินเดือนและโบนัสเงินสด รวมคำนวณภาษี
- เงินชดเชยเลิกจ้างตามกฎหมาย ยกเว้นตามเงื่อนไขและวงเงินที่กำหนด ส่วนเกินนำมาพิจารณาภาษี
- เงินโบนัสที่จ่ายเป็นเงินสดโดยอิงราคา Par ใช้จำนวนเงินสดที่ได้รับจริง
- หุ้นที่บริษัทให้ฟรีหรือขายต่ำกว่าราคาตลาด รวมมูลค่าประโยชน์ตามหลักเกณฑ์การตีมูลค่าหุ้น
- ค่าอาหารรายวันจ่ายเป็นเงินสด รวมคำนวณภาษี
- ค่าเบี้ยเลี้ยงเดินทางเพื่อปฏิบัติงาน ยกเว้นได้เมื่อเข้าเงื่อนไขมาตรา 42(1)
- เงินพิเศษจากการเดินทางที่ไม่ใช่ค่าใช้จ่ายจำเป็น โดยหลักต้องรวมคำนวณภาษี
- บริษัทจ่ายค่าตั๋วเครื่องบินและที่พักเพื่อปฏิบัติงาน โดยหลักไม่เป็นเงินได้ส่วนตัวของพนักงาน
- บริษัทจ่ายค่าใช้จ่ายส่วนตัวให้พนักงาน อาจต้องรวมเป็นเงินได้
8. บริษัทและพนักงานควรเตรียมข้อมูลอย่างไร ก่อนยื่นภาษีประจำปี?
เพื่อให้การยื่นภาษีเงินได้บุคคลธรรมดาถูกต้อง บริษัทควรตรวจสอบรายการจ่ายให้พนักงานตลอดทั้งปี โดยไม่พิจารณาเฉพาะเงินเดือนที่จ่ายผ่านระบบ Payroll เท่านั้น
สิ่งที่ควรตรวจสอบ ได้แก่
- เงินเดือน โบนัส และเงินพิเศษที่จ่ายให้พนักงาน
- เงินหรือสวัสดิการที่พนักงานได้รับเพิ่มเติมจากการจ้างงาน
- เงินชดเชยและเงินได้ที่ได้รับเนื่องจากการออกจากงาน
- หุ้นหรือสิทธิประโยชน์ที่บริษัทให้แก่พนักงาน
- ค่าอาหารและค่าเบี้ยเลี้ยงที่จ่ายเป็นประจำ
- ค่าใช้จ่ายในการเดินทางที่บริษัทจ่ายแทนพนักงาน
- เอกสารอนุมัติเดินทาง ใบเสร็จรับเงิน และหลักฐานการจ่ายเงิน
นอกจากนี้ บริษัทควรจัดทำข้อมูลเงินได้และภาษีหัก ณ ที่จ่ายให้ครบถ้วน เพื่อให้พนักงานสามารถนำไปใช้ประกอบการยื่นแบบ ภ.ง.ด.90/91 ได้อย่างถูกต้อง
บทสรุป
การพิจารณาว่าเงินที่บริษัทจ่ายให้พนักงานต้องนำไปยื่นภาษีหรือไม่ ไม่ได้ขึ้นอยู่กับชื่อเรียกของรายการเพียงอย่างเดียว แต่ต้องพิจารณาถึงวัตถุประสงค์ ลักษณะการจ่าย และประโยชน์ที่พนักงานได้รับจริง
เงินที่เป็นค่าตอบแทนหรือประโยชน์จากการจ้างงาน โดยหลักต้องนำมารวมเป็นเงินได้ ส่วนเงินที่เป็นค่าใช้จ่ายเพื่อการปฏิบัติงานของบริษัทจริง อาจได้รับยกเว้นหรือไม่ถือเป็นเงินได้ส่วนตัว ทั้งนี้ ต้องมีหลักฐานรองรับและเป็นไปตามเงื่อนไขที่กฎหมายกำหนด
ดังนั้น ทั้งบริษัทและพนักงานควรทำความเข้าใจหลักเกณฑ์เหล่านี้ เพื่อให้การจัดทำข้อมูลเงินได้ การออกหนังสือรับรองการหักภาษี ณ ที่จ่าย (50 ทวิ) และการยื่นแบบ ภ.ง.ด.90/91 เป็นไปอย่างถูกต้อง
บทความนี้เป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำเฉพาะราย โปรดปรึกษาเราก่อนตัดสินใจ